
Agents IA pour les services financiers
Nous construisons des systèmes multi-agents pour le back-office : rapprochement, reporting réglementaire, triage des risques et appui à la souscription. Avec la caractéristique qui décide de tout dans ce secteur : une piste de décision que votre superviseur acceptera.
Réserver une consultation gratuiteLa confiance d'entreprises en Europe et aux États-Unis.


Qu'est-ce qu'un système multi-agents dans les services financiers ?
Un système multi-agents dans les services financiers est un ensemble d'agents IA spécialisés — rapprochement, reporting, triage des risques et opérations client — qui lisent et écrivent via les interfaces du core banking et des grands livres, se coordonnent sous un orchestrateur, et journalisent chaque décision avec ses entrées et sa justification pour la revue prudentielle.
Les problèmes à automatiser en premier
Les écarts de rapprochement se traitent un par un
La plupart des correspondances sont mécaniques ; seules les exceptions demandent du jugement. Aujourd'hui vos analystes passent la journée sur la partie mécanique, et la date de clôture glisse quand même.
Le reporting réglementaire s'assemble à la main
Des données tirées d'une douzaine de systèmes, validées dans des tableurs, corrigées après soumission. Chaque correction est une conversation avec le régulateur dont vous n'aviez pas besoin.
Les files d'alertes AML punissent vos meilleurs analystes
Des taux de faux positifs élevés signifient du temps d'expert passé à écarter du bruit, pendant que le cas réellement suspect attend en position 400 de la file.
Un exemple d'équipe d'agents : qui fait quoi
Un système multi-agents fonctionne comme une équipe aux rôles clairs. Voici un exemple de composition pour une institution financière :
Événement comptable / alerte
Orchestrateur
Agents spécialisés
Rapprochement
Reporting
Triage des risques
Souscription
Sinistres
Validations par seuil de matérialité
Systèmes financiers
core banking · grand livre/ERP · AML/KYC · gestion des polices
Piste d'audit de niveau prudentiel : chaque décision, entrée et justification est journalisée
Agent rapprochement
Rapproche les positions entre systèmes, classifie les écarts et propose des écritures correctives — passées au grand livre uniquement après validation.
Agent reporting réglementaire
Assemble la déclaration, valide la cohérence interne et signale les lacunes avant la soumission plutôt qu'après.
Agent triage des risques
Priorise les alertes de lutte anti-blanchiment (AML) et de fraude et constitue le contexte du dossier, pour que vos analystes ouvrent un dossier complet.
Agent appui à la souscription
Constitue le dossier de crédit ou d'assurance, signale ce qui manque et ce qui semble anormal. La décision reste chez votre souscripteur.
Agent sinistres
Vérifie la complétude du sinistre et propose le parcours de traitement ; les exceptions escaladent.
Orchestrateur
Répartit le travail, maintient l'ordre des opérations et écrit la piste d'audit pour chaque décision : entrées, justification, approbateur, version du modèle — sous la forme qu'une revue prudentielle demande réellement.
Tous les déploiements n'ont pas besoin de l'équipe complète. La phase de discovery vous dit lesquels — deux ou trois — se rentabilisent en premier.
L'orchestration, les validations et les pistes d'audit fonctionnent de la même manière dans chaque système que nous livrons.
Découvrir le fonctionnement des systèmes multi-agents
À quoi cela ressemble dans votre opération
Ce que font les agents
Rapprochement & écarts
Rapprocher les positions → classifier l'écart → proposer l'écriture corrective
Reporting réglementaire
Assembler les données → valider la cohérence → paquet de reporting
Triage AML & fraude
Prioriser → constituer le contexte → recommandation pour l'analyste
Appui à la souscription
Constituer le dossier → signaler lacunes et signaux → pack de décision
Traitement des sinistres
Vérifier la complétude → proposer le parcours → escalader les exceptions
Trésorerie & liquidité
Prévision de trésorerie → propositions d'allocation dans les limites
Systèmes concernés
Rapprochement & écarts
Core banking, grand livre, ERP
Reporting réglementaire
Entrepôt réglementaire, grand livre
Triage AML & fraude
AML, core banking, KYC
Appui à la souscription
Scoring, core banking, données externes
Traitement des sinistres
Gestion des polices, paiement
Trésorerie & liquidité
Core banking, ERP, marchés
Ce que nous mesurons
Rapprochement & écarts
Taux d'appariement automatique ; délai de clôture ; volume d'écarts ouverts
Reporting réglementaire
Temps de préparation par déclaration ; corrections post-soumission
Triage AML & fraude
Taux de faux positifs ; temps par alerte ; débit de l'équipe
Appui à la souscription
Délai de décision ; taux de dossiers incomplets
Traitement des sinistres
Durée du cycle sinistre ; coût de traitement ; taux de recours
Trésorerie & liquidité
Coût de financement ; utilisation des limites ; qualité de la prévision
Ce que font les agents
Systèmes concernés
Ce que nous mesurons
Rapprochement & écarts
Rapprocher les positions → classifier l'écart → proposer l'écriture corrective
Core banking, grand livre, ERP
Taux d'appariement automatique ; délai de clôture ; volume d'écarts ouverts
Reporting réglementaire
Assembler les données → valider la cohérence → paquet de reporting
Entrepôt réglementaire, grand livre
Temps de préparation par déclaration ; corrections post-soumission
Triage AML & fraude
Prioriser → constituer le contexte → recommandation pour l'analyste
AML, core banking, KYC
Taux de faux positifs ; temps par alerte ; débit de l'équipe
Appui à la souscription
Constituer le dossier → signaler lacunes et signaux → pack de décision
Scoring, core banking, données externes
Délai de décision ; taux de dossiers incomplets
Traitement des sinistres
Vérifier la complétude → proposer le parcours → escalader les exceptions
Gestion des polices, paiement
Durée du cycle sinistre ; coût de traitement ; taux de recours
Trésorerie & liquidité
Prévision de trésorerie → propositions d'allocation dans les limites
Core banking, ERP, marchés
Coût de financement ; utilisation des limites ; qualité de la prévision
Du premier appel à la production
01
Architecture Discovery (2 semaines)
Nous cartographions votre processus, vos systèmes et vos contraintes. Vous recevez une architecture de référence pour votre cas, un niveau d'autonomie recommandé par étape et une feuille de route priorisée selon la valeur métier — que vous construisiez avec nous ou non.
02
Pilote en shadow mode (6-8 semaines)
Le système tourne en parallèle de votre processus actuel, sur des données réelles, sans rien comptabiliser. Les agents rapprochent, classifient et proposent sur le flux réel aux côtés de votre équipe, et le rapport comparatif va aux opérations comme à la conformité.
03
Production (8-12 semaines)
Intégration avec vos systèmes via une couche contrôlée (MCP quand c'est possible), validations reliées à vos seuils de matérialité, piste d'audit activée, revue de sécurité réussie.
04
AgentOps (en continu)
Des suites d'évaluation s'exécutent à chaque changement. Nous surveillons l'exactitude, la latence et le coût par tâche, et réévaluons l'ensemble du système à chaque changement de version de modèle — car un modèle mis à jour en silence qui change en silence des décisions de crédit est précisément le scénario que votre comité de risque de modèle existe pour empêcher.
01
Architecture Discovery (2 semaines)
Nous cartographions votre processus, vos systèmes et vos contraintes. Vous recevez une architecture de référence pour votre cas, un niveau d'autonomie recommandé par étape et une feuille de route priorisée selon la valeur métier — que vous construisiez avec nous ou non.
02
Pilote en shadow mode (6-8 semaines)
Le système tourne en parallèle de votre processus actuel, sur des données réelles, sans rien comptabiliser. Les agents rapprochent, classifient et proposent sur le flux réel aux côtés de votre équipe, et le rapport comparatif va aux opérations comme à la conformité.
03
Production (8-12 semaines)
Intégration avec vos systèmes via une couche contrôlée (MCP quand c'est possible), validations reliées à vos seuils de matérialité, piste d'audit activée, revue de sécurité réussie.
04
AgentOps (en continu)
Des suites d'évaluation s'exécutent à chaque changement. Nous surveillons l'exactitude, la latence et le coût par tâche, et réévaluons l'ensemble du système à chaque changement de version de modèle — car un modèle mis à jour en silence qui change en silence des décisions de crédit est précisément le scénario que votre comité de risque de modèle existe pour empêcher.
Découvrez comment nous avons aidé nos clients
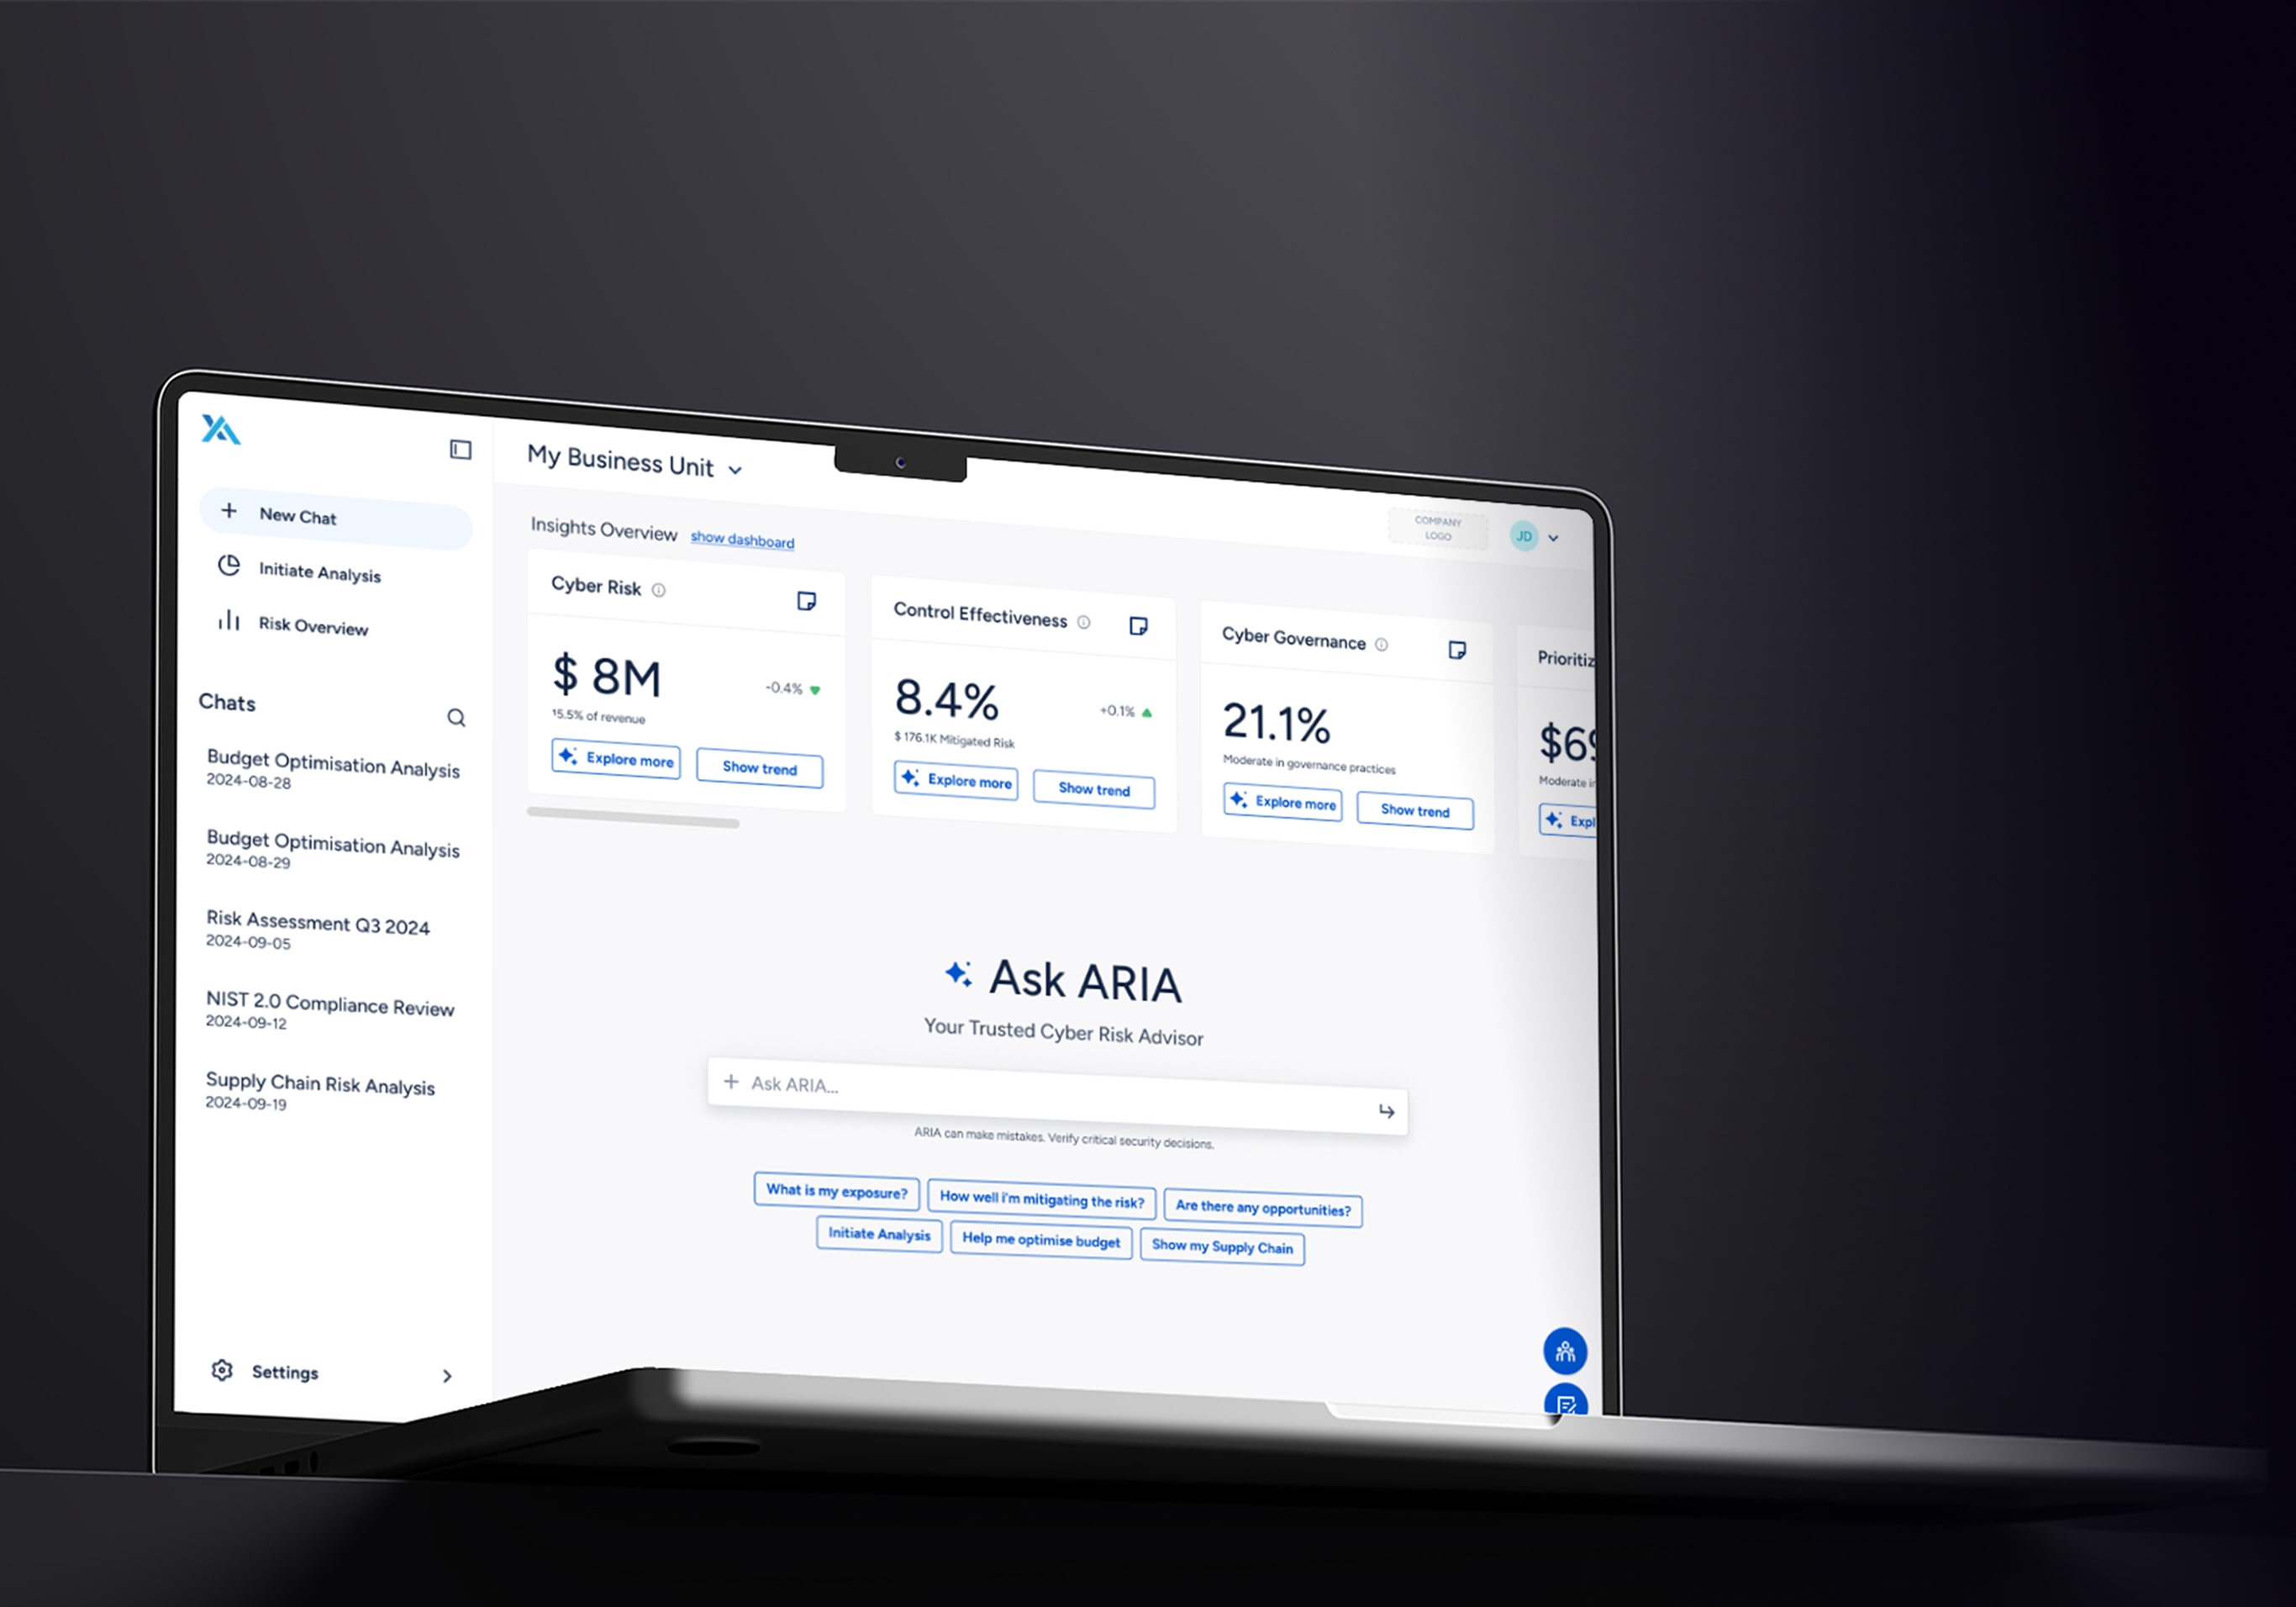
IA embarquée dans une plateforme de cybersécurité au service de clients Fortune 500 : en intégrant une couche d'IA conversationnelle, nous avons réduit l'onboarding de 95 % et transformé un outil de reporting trimestriel en système quotidien d'aide à la décision.
Pourquoi nous
Pourquoi les entreprises nous choisissent
Nous sommes une équipe de développement logiciel pluridisciplinaire de 50 personnes basée à Varsovie, en Pologne, qui construit des technologies alliant ROI, gouvernance solide et adoption réelle.
ans de livraison de produits numériques
créée en 2016
produits livrés
web & mobile
experts à bord
Designers produit & UX, ingénieurs logiciels, spécialistes IA, PMs
NPS client
Salués pour la communication, le rythme et la qualité
continents desservis
Amérique du Nord, Amérique du Sud, Europe, Asie, Afrique
Questions fréquentes
Quel processus confieriez-vous en premier à des agents ?
Racontez-nous comment le rapprochement, le reporting et les files d'alertes circulent aujourd'hui dans votre institution. Nous vous dirons quel processus les agents devraient prendre en premier, quel niveau d'autonomie est sûr et à quoi ressemblerait le pilote.
Travaillez avec une équipe à qui Siemens, PwC et Toyota font confiance.

