
KI-Agenten für Finanzdienstleister
Wir bauen Multi-Agenten-Systeme für das Backoffice: Abstimmung, aufsichtsrechtliches Meldewesen, Risiko-Triage und Underwriting-Unterstützung. Mit dem einen Merkmal, das in dieser Branche alles entscheidet: einem Entscheidungspfad, den Ihre Aufsicht akzeptiert.
Kostenlose Beratung buchenUnternehmen in Europa und den USA vertrauen uns.


Was ist ein Multi-Agenten-System bei Finanzdienstleistern?
Ein Multi-Agenten-System bei Finanzdienstleistern ist ein Verbund spezialisierter KI-Agenten für Abstimmung, Meldewesen, Risiko-Triage und Kundenoperationen, die über Core-Banking- und Hauptbuch-Schnittstellen lesen und schreiben, sich unter einem Orchestrator koordinieren und jede Entscheidung mit ihren Inputs und ihrer Begründung für die aufsichtliche Prüfung protokollieren.
Die Probleme, deren Automatisierung sich zuerst lohnt
Abstimmungsdifferenzen werden einzeln abgearbeitet
Die meisten Abgleiche sind mechanisch; nur die Ausnahmen brauchen Urteilsvermögen. Heute verbringen Ihre Analysten den Tag mit dem mechanischen Teil — und der Abschlusstermin rutscht trotzdem.
Das Meldewesen wird händisch zusammengestellt
Daten aus einem Dutzend Systemen gezogen, in Tabellen validiert, nach der Einreichung korrigiert. Jede Korrektur ist ein Gespräch mit der Aufsicht, das Sie nicht gebraucht hätten.
AML-Alarmwarteschlangen bestrafen Ihre besten Analysten
Hohe False-Positive-Raten bedeuten Expertenzeit fürs Wegklicken von Rauschen, während der wirklich verdächtige Fall auf Position 400 der Warteschlange wartet.
Ein Beispiel-Agententeam: wer macht was
Ein Multi-Agenten-System arbeitet wie ein Team mit klaren Rollen. Hier eine Beispielaufstellung für ein Finanzinstitut:
Buchungs- / Alarmereignis
Orchestrator
Spezialisierte Agenten
Abstimmung
Meldewesen
Risiko-Triage
Underwriting
Schäden
Freigabeschleusen nach Wesentlichkeit
Finanzsysteme
Core Banking · Hauptbuch/ERP · AML/KYC · Policenverwaltung
Aufsichtstauglicher Audit-Trail: jede Entscheidung, jeder Input und jede Begründung wird protokolliert
Abstimmungs-Agent
Gleicht Positionen über Systeme hinweg ab, klassifiziert Differenzen und schlägt Korrekturbuchungen vor — ins Hauptbuch gebucht erst nach Freigabe.
Meldewesen-Agent
Stellt die Meldung zusammen, validiert die interne Konsistenz und markiert Lücken vor der Einreichung statt danach.
Risiko-Triage-Agent
Priorisiert Geldwäsche- (AML) und Betrugsalarme und stellt den Fallkontext zusammen, sodass Ihre Analysten ein vollständiges Dossier öffnen.
Underwriting-Support-Agent
Stellt die Kredit- oder Versicherungsakte zusammen, markiert Fehlendes und Auffälliges. Die Entscheidung bleibt bei Ihrem Underwriter.
Schaden-Agent
Prüft die Vollständigkeit des Schadens und schlägt den Bearbeitungsweg vor; Ausnahmen eskalieren.
Orchestrator
Verteilt die Arbeit, hält die Reihenfolge der Abläufe ein und schreibt den Audit-Trail für jede Entscheidung: Inputs, Begründung, Freigebende, Modellversion — in der Form, die eine aufsichtliche Prüfung tatsächlich verlangt.
Nicht jede Implementierung braucht die volle Aufstellung. Die Discovery-Phase zeigt, welche zwei oder drei sich zuerst bezahlt machen.
Orchestrierung, Freigabeschleusen und Audit-Trails funktionieren in jedem von uns gelieferten System auf dieselbe Weise.
So funktionieren Multi-Agenten-Systeme
So sieht das in Ihrem Betrieb aus
Was die Agenten tun
Abstimmung & Differenzen
Positionen abgleichen → Differenz klassifizieren → Korrekturbuchung vorschlagen
Aufsichtsrechtliches Meldewesen
Daten zusammenstellen → Konsistenz validieren → Meldepaket
AML- & Betrugs-Triage
Priorisieren → Kontext zusammenstellen → Empfehlung für den Analysten
Underwriting-Unterstützung
Dossier zusammenstellen → Lücken und Signale markieren → Entscheidungspaket
Schadenbearbeitung
Vollständigkeit prüfen → Weg vorschlagen → Ausnahmen eskalieren
Treasury & Liquidität
Cashflow-Prognose → Allokationsvorschläge innerhalb der Limits
Berührte Systeme
Abstimmung & Differenzen
Core Banking, Hauptbuch, ERP
Aufsichtsrechtliches Meldewesen
Meldewesen-Warehouse, Hauptbuch
AML- & Betrugs-Triage
AML, Core Banking, KYC
Underwriting-Unterstützung
Scoring, Core Banking, externe Daten
Schadenbearbeitung
Policenverwaltung, Zahlungen
Treasury & Liquidität
Core Banking, ERP, Märkte
Was wir messen
Abstimmung & Differenzen
Auto-Match-Quote; Abschlusszeit; offene Posten
Aufsichtsrechtliches Meldewesen
Vorbereitungszeit pro Meldung; Korrekturen nach Einreichung
AML- & Betrugs-Triage
False-Positive-Rate; Zeit pro Alarm; Team-Durchsatz
Underwriting-Unterstützung
Zeit bis zur Entscheidung; Quote unvollständiger Anträge
Schadenbearbeitung
Schadenzykluszeit; Bearbeitungskosten; Widerspruchsquote
Treasury & Liquidität
Finanzierungskosten; Limitauslastung; Prognosequalität
Was die Agenten tun
Berührte Systeme
Was wir messen
Abstimmung & Differenzen
Positionen abgleichen → Differenz klassifizieren → Korrekturbuchung vorschlagen
Core Banking, Hauptbuch, ERP
Auto-Match-Quote; Abschlusszeit; offene Posten
Aufsichtsrechtliches Meldewesen
Daten zusammenstellen → Konsistenz validieren → Meldepaket
Meldewesen-Warehouse, Hauptbuch
Vorbereitungszeit pro Meldung; Korrekturen nach Einreichung
AML- & Betrugs-Triage
Priorisieren → Kontext zusammenstellen → Empfehlung für den Analysten
AML, Core Banking, KYC
False-Positive-Rate; Zeit pro Alarm; Team-Durchsatz
Underwriting-Unterstützung
Dossier zusammenstellen → Lücken und Signale markieren → Entscheidungspaket
Scoring, Core Banking, externe Daten
Zeit bis zur Entscheidung; Quote unvollständiger Anträge
Schadenbearbeitung
Vollständigkeit prüfen → Weg vorschlagen → Ausnahmen eskalieren
Policenverwaltung, Zahlungen
Schadenzykluszeit; Bearbeitungskosten; Widerspruchsquote
Treasury & Liquidität
Cashflow-Prognose → Allokationsvorschläge innerhalb der Limits
Core Banking, ERP, Märkte
Finanzierungskosten; Limitauslastung; Prognosequalität
Vom ersten Gespräch bis zur Produktion
01
Architecture Discovery (2 Wochen)
Wir kartieren Ihren Prozess, Ihre Systeme und Rahmenbedingungen. Sie erhalten eine Referenzarchitektur für Ihren Fall, eine empfohlene Autonomiestufe pro Schritt und eine nach Geschäftswert priorisierte Roadmap – unabhängig davon, ob Sie mit uns bauen.
02
Pilot im Shadow-Mode (6-8 Wochen)
Das System läuft parallel zu Ihrem aktuellen Prozess, auf Echtdaten, ohne etwas zu buchen. Agenten gleichen ab, klassifizieren und schlagen auf dem realen Fluss neben Ihrem Team vor, und der Vergleichsbericht geht an Operations und Compliance gleichermaßen.
03
Produktion (8-12 Wochen)
Integration mit Ihren Systemen über eine kontrollierte Schicht (MCP wo möglich), Freigabeschleusen verknüpft mit Ihren Wesentlichkeitsschwellen, Audit-Trail aktiviert, Sicherheitsprüfung bestanden.
04
AgentOps (laufend)
Evaluationssuiten laufen bei jeder Änderung. Wir überwachen Genauigkeit, Latenz und Kosten pro Aufgabe und evaluieren das gesamte System neu, wenn sich eine Modellversion ändert – denn ein still aktualisiertes Modell, das still Kreditentscheidungen verändert, ist genau das Szenario, für dessen Verhinderung Ihr Modellrisiko-Komitee existiert.
01
Architecture Discovery (2 Wochen)
Wir kartieren Ihren Prozess, Ihre Systeme und Rahmenbedingungen. Sie erhalten eine Referenzarchitektur für Ihren Fall, eine empfohlene Autonomiestufe pro Schritt und eine nach Geschäftswert priorisierte Roadmap – unabhängig davon, ob Sie mit uns bauen.
02
Pilot im Shadow-Mode (6-8 Wochen)
Das System läuft parallel zu Ihrem aktuellen Prozess, auf Echtdaten, ohne etwas zu buchen. Agenten gleichen ab, klassifizieren und schlagen auf dem realen Fluss neben Ihrem Team vor, und der Vergleichsbericht geht an Operations und Compliance gleichermaßen.
03
Produktion (8-12 Wochen)
Integration mit Ihren Systemen über eine kontrollierte Schicht (MCP wo möglich), Freigabeschleusen verknüpft mit Ihren Wesentlichkeitsschwellen, Audit-Trail aktiviert, Sicherheitsprüfung bestanden.
04
AgentOps (laufend)
Evaluationssuiten laufen bei jeder Änderung. Wir überwachen Genauigkeit, Latenz und Kosten pro Aufgabe und evaluieren das gesamte System neu, wenn sich eine Modellversion ändert – denn ein still aktualisiertes Modell, das still Kreditentscheidungen verändert, ist genau das Szenario, für dessen Verhinderung Ihr Modellrisiko-Komitee existiert.
Sehen Sie, wie wir unseren Kunden geholfen haben
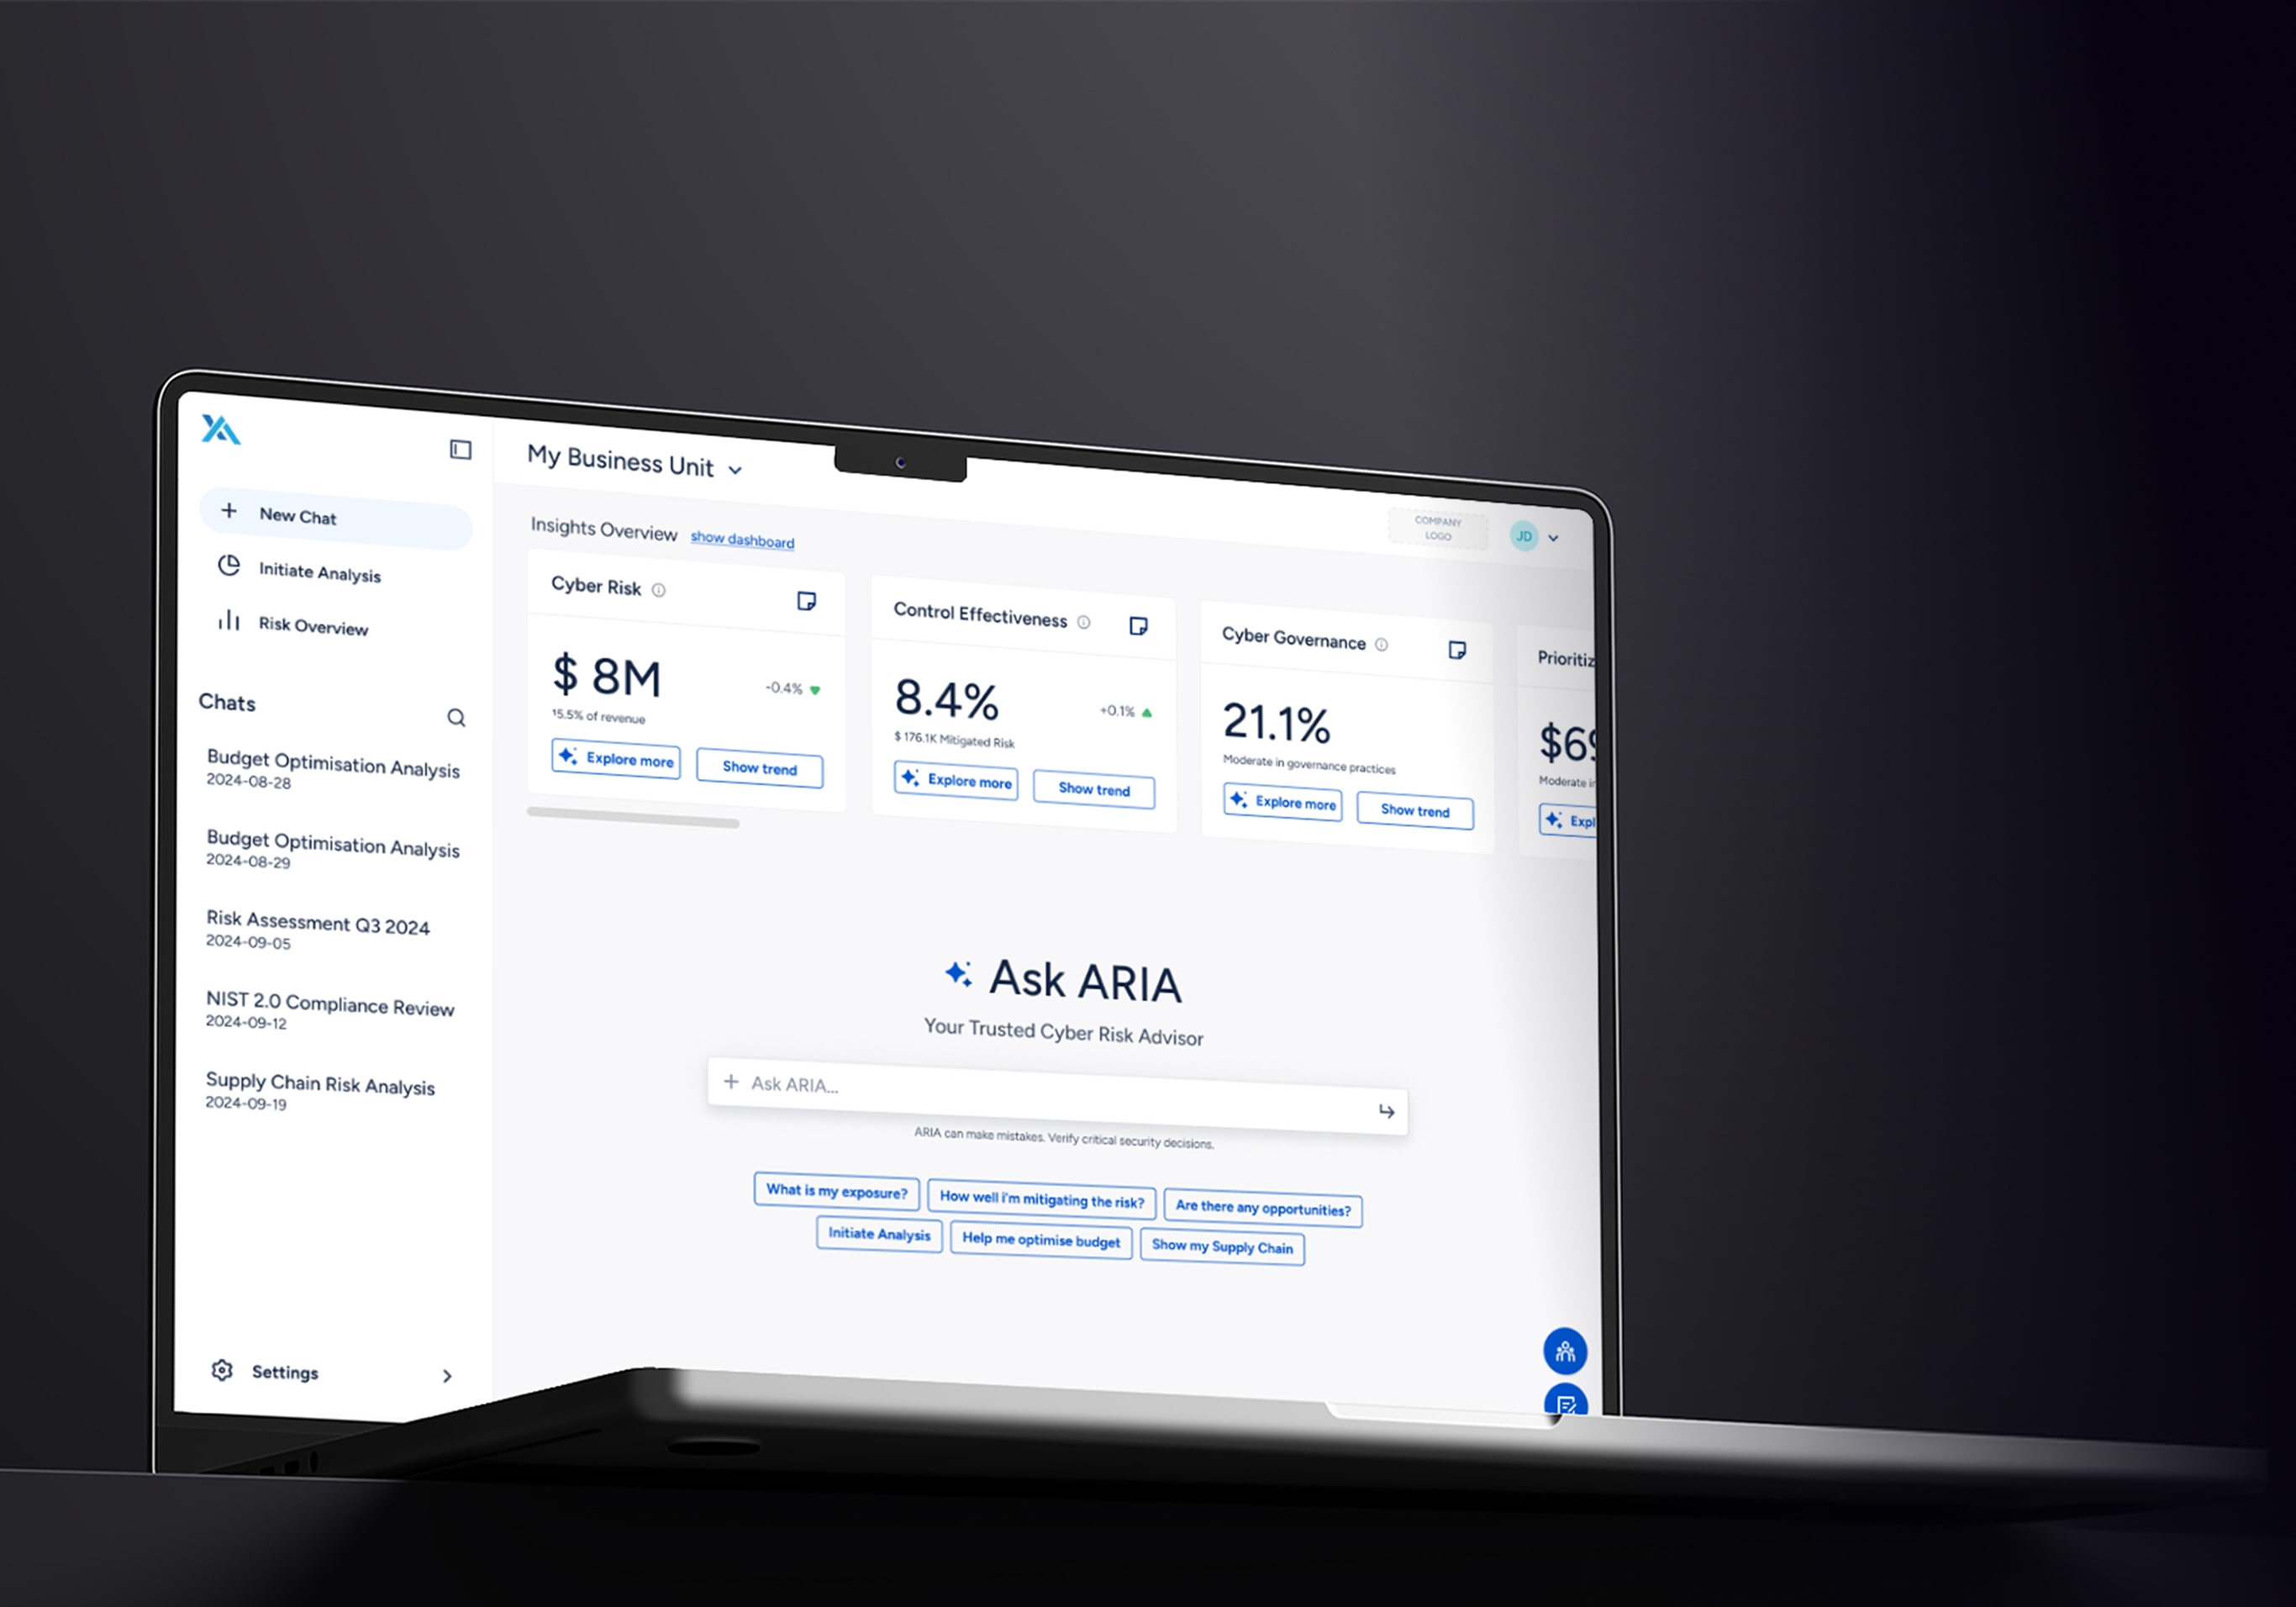
Eingebettete KI in einer Cybersecurity-Plattform für Fortune-500-Kunden: Durch das Einbetten einer konversationellen KI-Ebene haben wir die Onboarding-Zeit um 95 % verkürzt und ein Quartalsreporting-Tool in ein tägliches Entscheidungsunterstützungssystem verwandelt.
Warum wir
Warum Unternehmen uns wählen
Wir sind ein 50-köpfiges, interdisziplinäres Softwareentwicklungsteam aus Warschau, Polen, und bauen Technologie, die ROI, starke Governance und echte Akzeptanz liefert.
Jahre Lieferung digitaler Produkte
gegr. 2016
ausgelieferte Produkte
Web & Mobile
Experten an Bord
Produkt- & UX-Designer, Softwareingenieure, KI-Spezialisten, PMs
Kunden-NPS
Gelobt für Kommunikation, Tempo und Qualität
bediente Kontinente
Nordamerika, Südamerika, Europa, Asien, Afrika
Häufig gestellte Fragen
Welchen Prozess würden Sie zuerst an Agenten übergeben?
Erzählen Sie uns, wie Abstimmung, Meldewesen und Alarmwarteschlangen heute durch Ihr Institut laufen. Wir sagen Ihnen, welchen Prozess Agenten zuerst übernehmen sollten, welche Autonomiestufe sicher ist und wie der Pilot aussehen würde.
Arbeiten Sie mit einem Team zusammen, dem Siemens, PwC und Toyota vertrauen.

