AI w zarządzaniu majątkiem

Spis treści
Jak historycznie rozwijała się rola sztucznej inteligencji w finansach?
W jaki sposób uczenie maszynowe pomaga w ocenie ryzyka inwestycyjnego?
Czy robo-doradcy całkowicie zastąpią tradycyjnych doradców finansowych?
Jak sztuczna inteligencja wpływa na personalizację obsługi klienta?
Jakie wyzwania etyczne i związane z prywatnością niesie ze sobą stosowanie AI?
Większość doradców finansowych wciąż bardziej polega na intuicji niż na danych. To kosztuje klientów tysiące — w postaci utraconych okazji. AI w zarządzaniu majątkiem zmienia zasady gry, wychwytując wzorce, których człowiek nie jest w stanie dostrzec. Oto jak Twoje doradztwo finansowe może stać się ostrzejsze, mądrzejsze i bardziej dopasowane niż kiedykolwiek wcześniej.
Rosnąca rola AI w finansach
Wyobraź sobie transformację świata finansów dzięki włączeniu technologii w każdą decyzję. Przyjrzyjmy się, jak zaczęła się droga AI w finansach i co napędza jej obecny wzrost.
Kontekst historyczny i ewolucja
AI w finansach nie pojawiła się z dnia na dzień. Na początku eksperci finansowi w dużej mierze polegali na ręcznych obliczeniach i intuicji. Gdy w latach 80. pojawiły się komputery, wszystko zaczęło się zmieniać. Komputery umożliwiły szybsze przetwarzanie, ale nadzór człowieka wciąż był niezbędny. Z czasem, gdy dane stały się bardziej dostępne, AI zaczęła odgrywać coraz większą rolę.
Na początku lat 2000. algorytmy zaczęły coraz trafniej przewidywać trendy giełdowe. To był przełom. Nagle AI mogła przetwarzać ogromne ilości danych, z którymi człowiek sam nie byłby w stanie sobie poradzić. Ta zmiana zapoczątkowała nową erę w doradztwie finansowym, w której wnioski oparte na danych stały się standardem.
Kluczowe czynniki adopcji AI
Dlaczego dziś AI robi w finansach taką różnicę? Chodzi o korzyści. AI potrafi analizować dane w błyskawicznym tempie, identyfikując trendy i wnioski, które wcześniej były poza zasięgiem. Ta zdolność szybkiego przetwarzania oznacza, że doradcy finansowi mogą oferować klientom trafniejsze rekomendacje.
Innym motorem jest rosnące oczekiwanie spersonalizowanych usług. Klienci chcą rozwiązań dopasowanych do ich konkretnych potrzeb. AI to umożliwia, przesiewając dane osobiste i sugerując najlepsze strategie inwestycyjne. Dla doradców oznacza to bardziej zadowolonych klientów i lepsze wyniki. Popyt na szybkie, precyzyjne i spersonalizowane porady przyspiesza wdrażanie AI w sektorze finansowym.
Narzędzia i technologie AI
Wchodząc głębiej w temat, zobacz, jak narzędzia AI zmieniają zarządzanie majątkiem i jaką rolę odgrywają robo-doradcy w tym ewoluującym krajobrazie.
Uczenie maszynowe w zarządzaniu majątkiem
Uczenie maszynowe to motor napędowy „magii” AI. Uczy się na danych historycznych, aby prognozować przyszłe trendy. W zarządzaniu majątkiem oznacza to, że Twój doradca może przewidywać ruchy rynkowe z niespotykaną dotąd dokładnością. Wyobraź sobie algorytmy analizujące tysiące punktów danych, biorące pod uwagę wskaźniki gospodarcze i podpowiadające konkretne działania.
Jedną z kluczowych korzyści jest ocena ryzyka. Uczenie maszynowe pomaga identyfikować potencjalne ryzyka i szanse, umożliwiając doradcom podejmowanie świadomych decyzji. W ten sposób AI działa jak dodatkowa warstwa inteligencji, wspierając ludzki osąd. Łącząc moc przetwarzania AI z wiedzą ekspercką doradcy, zyskujesz solidniejszą strategię finansową.
Robo-doradcy: przyjaciel czy wróg?
Robo-doradcy to inteligentne narzędzia oferujące zautomatyzowane porady finansowe. Czy stanowią zagrożenie dla tradycyjnych doradców? W rzeczywistości — uzupełniają ich pracę. Robo-doradcy przejmują powtarzalne zadania, uwalniając czas doradcy na kwestie złożone, wymagające ludzkiej intuicji.
Te cyfrowe narzędzia świetnie sprawdzają się przy szybkich, prostych poradach, ale brakuje im osobistego podejścia człowieka. Są idealne do rutynowych transakcji i podstawowego zarządzania portfelem. Jednak przy bardziej zniuansowanych decyzjach bezcenne stają się spostrzeżenia Twojego doradcy. Krótko mówiąc, robo-doradcy wzmacniają, a nie zastępują tradycyjną rolę doradczą.
Korzyści dla doradców finansowych
AI nie tylko zmienia doradztwo finansowe; ona je wzbogaca. Zobaczmy, jak usprawnia podejmowanie decyzji i personalizuje interakcje z klientami.
Ulepszone procesy decyzyjne
AI w nieporównywalny sposób przetwarza ogromne ilości informacji. Wyobraź sobie narzędzie, które w kilka sekund ocenia tysiące zmiennych rynkowych. Dla doradców finansowych oznacza to decyzje oparte na kompleksowej analizie danych zamiast na przeczuciu.
Korzystając z AI, doradcy mogą wychwycić trendy i anomalie, które w innym wypadku mogłyby umknąć. To podejście oparte na danych prowadzi do trafniejszych i bardziej terminowych rekomendacji. W efekcie klienci otrzymują strategie oparte na faktach, co zwiększa ich pewność przy podejmowaniu decyzji finansowych.
Spersonalizowana obsługa klienta
Klienci dziś oczekują rozwiązań szytych na miarę — i AI dokładnie to zapewnia. Analizując indywidualne dane klienta, AI tworzy spersonalizowane strategie inwestycyjne dopasowane do konkretnych celów i apetytu na ryzyko. Taki poziom personalizacji był kiedyś niemożliwy, a dziś dzięki AI staje się standardem.
Co więcej, AI potrafi przewidywać potrzeby klienta, oferując proaktywne porady, które adresują potencjalne wyzwania, zanim się pojawią. To nie tylko wzmacnia relacje doradca–klient, ale też podnosi satysfakcję, pokazując, że unikalne potrzeby klienta są rozumiane i traktowane priorytetowo.
Wyzwania i kwestie etyczne
Z wielką mocą wiąże się wielka odpowiedzialność. Przyjrzyjmy się wyzwaniom związanym z AI — zwłaszcza prywatności danych i etyce podejmowania decyzji.
Prywatność danych
Prywatność danych to poważna kwestia w świecie napędzanym przez AI. Systemy AI potrzebują ogromnych ilości danych osobowych, by działać skutecznie. To rodzi pytania o sposób przechowywania i wykorzystania tych danych. Klienci muszą mieć pewność, że ich informacje są bezpieczne i przetwarzane odpowiedzialnie.
Doradcy finansowi powinni wdrożyć solidne zabezpieczenia, aby chronić dane klientów. Kluczowa jest przejrzystość. Doradcy powinni informować klientów, jak wykorzystywane są ich dane, by ci czuli się komfortowo i bezpiecznie. Równowaga między użyciem danych a prywatnością jest niezbędna do utrzymania zaufania.
Etyczne konsekwencje decyzji podejmowanych przez AI
AI w finansach nie jest wolna od dylematów etycznych. Decyzje podejmowane przez AI bywają nieprzejrzyste, co rodzi pytania o odpowiedzialność. Jeśli system AI podejmie nietrafioną decyzję inwestycyjną, kto ponosi odpowiedzialność? Doradcy muszą ostrożnie nawigować w tych szarych strefach.
Kluczowe jest utrzymanie ludzkiego elementu w decyzjach wspieranych przez AI. Doradcy zawsze powinni nadzorować wyniki AI i weryfikować ich zgodność ze standardami etycznymi. Uważna kontrola pracy AI pozwala zapobiegać potencjalnym wpadkom etycznym, chroniąc interesy klientów i integralność zawodową doradców.
Przyszłość doradztwa finansowego
Spoglądając w przyszłość, zobacz, jak łączenie ludzkiego podejścia z możliwościami AI ukształtuje doradztwo finansowe i jak możesz przygotować się na to, co nadchodzi.
Ludzki wymiar w usługach wspieranych przez AI
Mimo postępów AI ludzki element pozostaje niezastąpiony. Klienci cenią osobiste interakcje i zaufanie budowane w prawdziwych rozmowach. AI radzi sobie z danymi, ale empatia i zrozumienie to cechy wyłącznie ludzkie.
Doradcy finansowi powinni nadal pielęgnować silne relacje z klientami. Łącząc efektywność AI z autentyczną troską, mogą dostarczać usługi, które zaspokajają zarówno potrzeby techniczne, jak i emocjonalne. Takie zrównoważone podejście będzie kluczowe dla utrzymania znaczenia w świecie napędzanym przez AI.
Przygotowanie na postęp technologiczny
Sektor finansowy stoi u progu znaczących zmian. Doradcy muszą być na bieżąco z nowinkami technologicznymi, by pozostać konkurencyjnymi. Nadążanie za trendami i narzędziami AI będzie kluczowe dla oferowania nowatorskich porad.
Szkolenia i edukacja są niezbędne. Doradcy powinni nieustannie szukać okazji do poszerzania kompetencji technologicznych. Dzięki temu nie tylko zapewnią lepszą obsługę, ale też pokażą klientom, że są w dobrych rękach. Otwartość na zmiany i adaptacja do nowych narzędzi pozwolą doradcom rozwijać się w przyszłości finansów.
Często zadawane pytania
Jak historycznie rozwijała się rola sztucznej inteligencji w finansach?
Rola sztucznej inteligencji w finansach ewoluowała przez dekady, przechodząc od ręcznych obliczeń i intuicji do zaawansowanej analityki danych. W latach 80. pojawienie się komputerów umożliwiło znacznie szybsze przetwarzanie informacji, choć nadal kluczowy pozostawał bezpośredni nadzór człowieka. Przełom nastąpił na początku lat 2000., kiedy algorytmy zaczęły z rosnącą trafnością przewidywać trendy giełdowe.
Dzięki temu, że ogromne zbiory danych stały się powszechnie dostępne, AI zyskała zdolność analizowania wolumenów informacji niemożliwych do przetworzenia przez ludzki umysł. Ta zmiana zapoczątkowała zupełnie nową erę w doradztwie finansowym, w której wnioski oparte na twardych danych stały się standardem rynkowym, zastępując tradycyjne podejście oparte głównie na intuicji.
W jaki sposób uczenie maszynowe pomaga w ocenie ryzyka inwestycyjnego?
Uczenie maszynowe stanowi motor napędowy technologii AI, ucząc się na bazie danych historycznych w celu prognozowania przyszłych trendów rynkowych. W obszarze zarządzania majątkiem pozwala to doradcom finansowym przewidywać ruchy na rynkach z niespotykaną dotąd precyzją. Algorytmy potrafią błyskawicznie przeanalizować tysiące zróżnicowanych punktów danych, uwzględniając przy tym aktualne wskaźniki gospodarcze.
Jedną z kluczowych korzyści płynących z tego procesu jest właśnie wysoce precyzyjna ocena ryzyka, która polega na automatycznym identyfikowaniu potencjalnych zagrożeń oraz szans inwestycyjnych. Dzięki temu doradcy mogą podejmować znacznie bardziej świadome i bezpieczne decyzje, łącząc moc obliczeniową technologii z własnym doświadczeniem zawodowym.
Czy robo-doradcy całkowicie zastąpią tradycyjnych doradców finansowych?
Robo-doradcy nie stanowią zagrożenia dla tradycyjnych doradców finansowych, lecz służą jako narzędzie uzupełniające ich codzienną pracę. Narzędzia te doskonale sprawdzają się przy automatyzacji powtarzalnych zadań, rutynowych transakcjach oraz podstawowym zarządzaniu portfelem inwestycyjnym, co pozwala zaoszczędzić cenny czas. Dzięki temu specjaliści mogą skoncentrować się na bardziej skomplikowanych zagadnieniach wymagających ludzkiej intuicji.
Robo-doradcom brakuje osobistego podejścia i empatii, które są kluczowe przy podejmowaniu wielowymiarowych i zniuansowanych decyzji finansowych. W takich sytuacjach osobiste relacje oraz wiedza człowieka pozostają niezastąpione. Technologia ta ma zatem na celu wzmocnienie i usprawnienie roli tradycyjnego doradcy, a nie jego całkowite wyparcie z rynku pracy.
Jak sztuczna inteligencja wpływa na personalizację obsługi klienta?
Sztuczna inteligencja rewolucjonizuje obsługę klienta poprzez głęboką analizę indywidualnych danych inwestorów, co pozwala na tworzenie strategii dopasowanych do ich konkretnych celów oraz akceptowalnego poziomu ryzyka. Dawniej tak wysoki poziom personalizacji był technologicznie nieosiągalny, podczas gdy obecnie staje się rynkowym standardem. Systemy AI potrafią również skutecznie przewidywać przyszłe potrzeby klientów.
Dzięki temu doradcy finansowi mogą oferować proaktywne porady i rozwiązywać potencjalne wyzwania, zanim jeszcze realnie się pojawią. Taka forma współpracy znacząco podnosi ogólną satysfakcję klientów, buduje ich zaufanie i udowadnia, że ich unikalne potrzeby są w pełni rozumiane oraz traktowane w sposób priorytetowy.
Jakie wyzwania etyczne i związane z prywatnością niesie ze sobą stosowanie AI?
Głównym wyzwaniem związanym z wdrożeniem AI jest konieczność gromadzenia i przetwarzania ogromnych ilości wrażliwych danych osobowych, co rodzi pytania o bezpieczeństwo ich przechowywania. Klienci muszą mieć niezachwianą pewność, że ich poufne informacje są chronione za pomocą solidnych zabezpieczeń technicznych. Kluczowym elementem w budowaniu zaufania jest pełna przejrzystość w informowaniu klientów o sposobie wykorzystania ich danych.
Dodatkowym problemem etycznym jest nieprzejrzystość procesów decyzyjnych AI, co utrudnia określenie odpowiedzialności w przypadku błędnych decyzji inwestycyjnych. Aby temu zapobiec, niezbędne jest utrzymanie stałego nadzoru człowieka nad działaniem algorytmów. Doradcy muszą weryfikować poprawność wyników generowanych przez systemy AI pod kątem zgodności z normami etycznymi.
Jak powstał ten artykuł. Szkic powstał z pomocą AI, następnie został zweryfikowany i zredagowany przez nasz zespół. Odpowiedzialność redakcyjna: Startup Development House sp. z o.o. Przeczytaj naszą politykę treści AI
Opublikowany 29 października 2025
Digital Transformation Strategy for Siemens Finance
Cloud-based platform for Siemens Financial Services in Poland

Może Ci się również spodobać...
Narzędzia AI dla controllingu: prognozy, wykrywanie anomalii, raportowanie (2027)
Tradycyjne arkusze kalkulacyjne w controllingu coraz częściej uzupełniają systemy, które same przygotowują prognozę, wskazują odchylenia od budżetu i piszą komentarz do wyników. Poniżej zebraliśmy narzędzia AI dla controllingu: prognozy, wykrywanie anomalii, raportowanie, a także firmy, które wdrażają te technologie w Polsce. Zestawienie jest przeznaczone dla dyrektorów finansowych, kontrolerów i zespołów FP&A w średnich i dużych firmach, które planują wdrożenie w 2026 lub 2027 roku.
Alexander Stasiak
24 paź 2026・12 min czytania

Najlepsze firmy AI dla fintechu i ubezpieczeń (2027)
Wybór partnera technologicznego w sektorach regulowanych to decyzja o wysokiej stawce. Jeśli szukasz odpowiedzi, które najlepsze firmy AI dla fintechu i ubezpieczeń działają w Polsce, ten tekst zestawia software house’y, integratorów i producentów oprogramowania, którzy wdrażają agentów AI, bazy wiedzy RAG i analitykę danych w bankach, fintechach i u ubezpieczycieli. Znajdziesz tu tabelę porównawczą, profile firm, wymagania DORA, RODO i AI Act, proces wdrożenia oraz case study Startup House z liczbami.
Alexander Stasiak
03 lis 2026・12 min czytania
AI w fintechu: projekty Startup House, wnioski i rezultaty
Klienci fintechów oczekują szybkości jak w aplikacjach konsumenckich, a regulatorzy — kontroli na poziomie bankowym. W tym artykule pokazujemy, jak Startup House poradził sobie z tym napięciem w trzech projektach: automatyczne decyzje kredytowe dostępne 24/7 dla Siemens Financial Services, platforma do zarządzania ryzykiem cybernetycznym, która zwiększyła przychody o 150% w rok, oraz zespół fintechu klimatycznego dla CHOOOSE skompletowany w 2 tygodnie. Przy każdym projekcie dzielimy się lekcją, jakiej nas nauczył. Na koniec przedstawiamy pięć zasad dla AI w finansach — od opierania każdej odpowiedzi na zweryfikowanych danych po projektowanie tenant isolation w architekturze.
Marek Pałys
01 paź 2026・5 min czytania
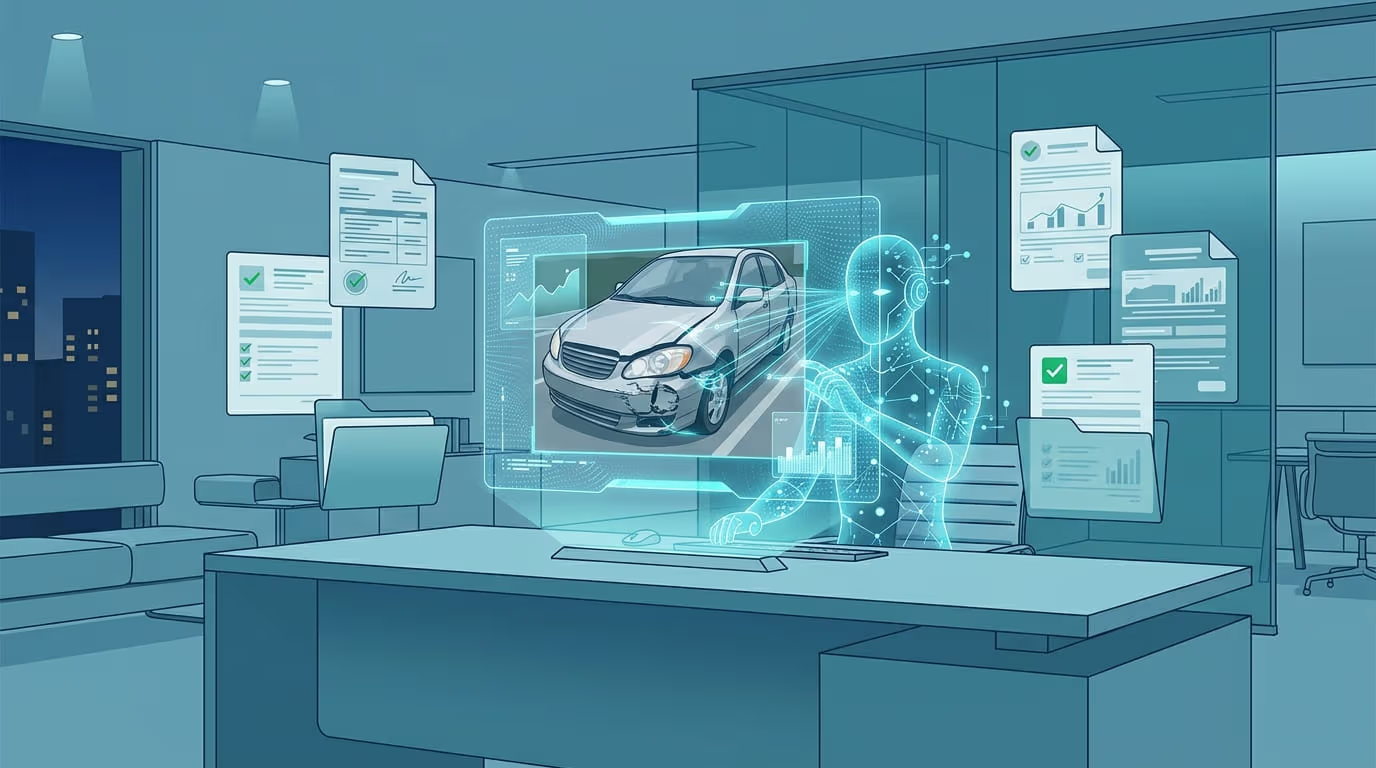
Agentowa AI W Ubezpieczeniach
Agentowa AI w ubezpieczeniach to przejście od prostych chatbotów do autonomicznych systemów zdolnych do rozumowania, planowania i podejmowania decyzji w procesach likwidacji szkód i oceny ryzyka. Dzięki pętli Reasoning and Acting (ReAct) agent analizuje zdjęcia szkód, konsultuje bazę OWU i samodzielnie przygotowuje decyzję o wypłacie — skracając proces z dni do minut. Artykuł omawia architekturę ReAct, kluczowe zastosowania w claims processing i dynamicznym underwritingu, a także wyzwania związane z bias, black box problem i regulacjami KNF. To materiał dla liderów InsurTech planujących wdrożenie agentowej AI w swojej organizacji.
Alexander Stasiak
28 sie 2026・11 min czytania
AI w scoringu kredytowym
Dowiedz się, jak sztuczna inteligencja (AI) zmienia to, komu przyznaje się kredyt, i co to oznacza dla przyszłości udzielania kredytów i pożyczek.
Alexander Stasiak
03 lis 2025・10 min czytania
Chatboty w sektorze finansowym
Chatboty w usługach finansowych błyskawicznie obsługują tysiące zapytań, obniżają koszty i podnoszą satysfakcję klientów. Dowiedz się, jak chatboty oparte na AI zmieniają sektor finansowy i co to oznacza dla Twojej firmy.
Alexander Stasiak
28 paź 2025・10 min czytania
Ostatnio dodane
AI Demand Planner: prognozowanie popytu i S&OP w produkcji żywności
Zarządzanie nowoczesnym łańcuchem dostaw w sektorze produkcji żywności i FMCG wymaga czegoś więcej niż tylko rzetelnego raportowania przeszłości. W obliczu rosnącej zmienności rynkowej, tradycyjne metody planowania popytu oparte na średnich kroczących w arkuszach kalkulacyjnych stają się niewystarczające.
Alexander Stasiak
13 lis 2026・9 min czytania
S&OP wspierane przez AI – automatyzacja planowania sprzedaży i operacji
W dzisiejszym, dynamicznie zmieniającym się krajobrazie biznesowym, tradycyjne metody planowania sprzedaży i operacji (S&OP) często nie nadążają za zmiennością rynkową. Firmy produkcyjne i handlowe w Polsce mierzą się z wyzwaniami takimi jak przerwane łańcuchy dostaw, gwałtowne wahania popytu oraz silosy informacyjne, które utrudniają podejmowanie optymalnych decyzji. S&OP wspierane przez AI – automatyzacja planowania sprzedaży i operacji to strategiczna odpowiedź na te problemy, pozwalająca przekształcić reaktywne zarządzanie w proaktywne przewidywanie przyszłości.
Alexander Stasiak
12 lis 2026・9 min czytania
Prognozowanie popytu w branży spożywczej – jak wykorzystać AI i S&OP do ograniczenia strat?
Zarządzanie łańcuchem dostaw w sektorze spożywczym przypomina balansowanie na linie. Z jednej strony mierzysz się z krótkimi terminami przydatności produktów, a z drugiej z gwałtownymi wahaniami preferencji konsumentów i sezonowością. Błędy w szacunkach kosztują – według danych rynkowych branża spożywcza traci miliardy euro rocznie z powodu marnotrawstwa żywności i utraconych okazji sprzedażowych.
Alexander Stasiak
11 lis 2026・11 min czytania
Prognozowanie popytu w firmie produkcyjnej – jak połączyć AI
W nowoczesnym przemyśle produkcyjnym tradycyjne metody planowania oparte na intuicji i prostych średnich kroczących stają się niewystarczające. Rosnąca zmienność rynkowa, zakłócenia w łańcuchach dostaw oraz presja na optymalizację kosztową zmuszają liderów operacyjnych do poszukiwania bardziej precyzyjnych narzędzi. Prognozowanie popytu w firmie produkcyjnej – jak połączyć AI z istniejącą architekturą IT to dziś jedno z najważniejszych pytań dla kadry zarządzającej szczebla C-level.
Alexander Stasiak
10 lis 2026・10 min czytania
S&OP w przedsiębiorstwie produkcyjnym – jak synchronizować popyt
Efektywne zarządzanie współczesnym zakładem wytwórczym wymaga wyjścia poza silosowe planowanie. S&OP w przedsiębiorstwie produkcyjnym – jak synchronizować popyt, produkcję i zapasy to pytanie, przed którym stają organizacje dążące do optymalizacji kosztowej i operacyjnej. W dobie gwałtownych zmian rynkowych tradycyjne metody oparte na intuicji i statycznych arkuszach kalkulacyjnych przestają wystarczać, ustępując miejsca zaawansowanej analityce danych.
Alexander Stasiak
09 lis 2026・9 min czytania
Prognozowanie popytu w produkcji – wykorzystanie AI
Skuteczne prognozowanie popytu w produkcji – wykorzystanie AI staje się fundamentem nowoczesnego łańcucha dostaw. W dobie globalnych turbulencji rynkowych tradycyjne metody statystyczne oparte na średnich kroczących często zawodzą, prowadząc do kosztownych błędów planistycznych. Wdrożenie zaawansowanych algorytmów uczenia maszynowego pozwala organizacjom przekształcić reaktywne planowanie w proaktywną strategię biznesową.
Alexander Stasiak
08 lis 2026・8 min czytania
Gotowy, aby scentralizować swoje know-how z pomocą AI?
Rozpocznij nowy rozdział w zarządzaniu wiedzą — gdzie Asystent AI staje się centralnym filarem Twojego cyfrowego wsparcia.
Pracuj z zespołem, któremu ufają firmy z czołówki rynku.


